نسرين

نسرين: الناشر والمشرف على محتوى مدونة محاسب (acc-arab.net)، منصة متخصصة في المحاسبة المالية والتحليل المالي وشروح Excel وAccess. خبرة عملية في المجال المحاسبي منذ 15 سنوات شملت تسجيل القيود اليومية، والتسويات البنكية والمطابقات، وإعداد القوائم المالية، والعمل مع البرامج المحاسبية. تُكتب مقالات المدونة وتُراجع بعناية مع الاستناد إلى مصادر رسمية موثوقة، ويمكن التواصل عبر صفحة اتصل بنا في الموقع.

الاحتياطيات المالية

الاحتياطيات المالية

سنتناول في هذا الدليل أنواع الاحتياطيات المالية كما تظهر في القوائم المالية: لماذا تتكوّن كل منها، وما الذي يجيز استخدامها، وما الفرق بينها وبين المخصصات، مع أمثلة رقمية وقيود يومية للمواضع التي تحتاج توضيحًا عمليًا. الاحتياطيات الإلزامية هي الاحتياطيات التي تلتزم الشركات بالحفاظ عليها كمصدر أمان بتكوينها، وفقًا لما جاء …

أكمل القراءة »

قيد مراقبي الحسابات بسجل هيئة الرقابة المالية

قيد مراقبي الحسابات بسجل هيئة الرقابة المالية

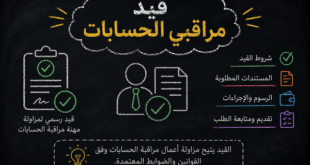
نظرة عامة على هيئة الرقابة المالية المصرية و قيد مراقبي الحسابات قيد مراقبي الحسابات في أي سوق مالي مستقر يريد أن يعمل بشكل مستقر يجب أن تكون المعلومات المحاسبية المنشوره من قبل أي شركة عن قوائمها المالية و عن نظام الرقابة الداخلية بها معلومات دقيقة و صحية و موثقة من قبل …

أكمل القراءة »

طريقة التكاليف المباشرة

طريقة التكاليف المباشرة

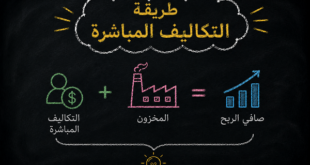
طريقة التكاليف المباشرة مفهوم طريقة التكاليف المباشرة يري أنصار هذه الطريقة أن يقتصر تحميل المنتجات النهائية بالعناصر المباشرة دون العناصر غير المباشرة فتحمل الوحدات المنتجة بعناصر التكاليف الصناعية المباشرة فقط , ثم تحمل الوحدات المباعة فقط بالتكاليف التسويقية المباشرة كما تحمل بالتكاليف الإدراية و التمويلية المباشرة (إن وجدت) أما العناصر …

أكمل القراءة »

طريقة التكاليف المتغيرة

طريقة التكاليف المتغيرة

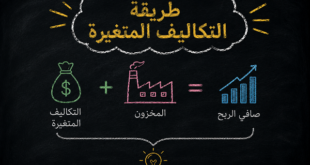
طريقة التكاليف المتغيرة نتناول في هذا المنشور طريقة التكاليف المتغيرة . سنواصل استخدام هذه الطريقة ونُعدّ قائمة بتكاليف التصنيع بناءً عليها. مفهوم طريقة التكلفة المتغيرة: وفقًا لهذه الطريقة، تُخصّص التكاليف المتغيرة فقط لوحدات النشاط، باستثناء التكاليف الثابتة. تُحمّل الوحدات المنتجة بتكاليف التصنيع المتغيرة فقط، بينما تُحمّل الوحدات المباعة بتكاليف التسويق …

أكمل القراءة »

مراكز التكلفة

مراكز التكلفة

تعد مراكز التكلفة ركيزه أساسية في تتبع و تحليل التكلفة و تحديد المسبب و المسؤول عن تلك التكلفة و تطور استخدام مراكز التكلفة و لم يعد مقتصر على الشركات الصناعية فقط بل امتد ليشمل مختلف انواع الشركات باختلاف طبيعة نشاطها سواء كانت ربحية أو غير ربحية حيث أن فكرة عمل …

أكمل القراءة »

قائمة الدخل

قائمة الدخل

تعريف قائمة الدخل قائمة الدخل يمكن تعريف قائمة الدخل على انها تقرير مالي يظهر الإيرادات والتكاليف والمصروفات خلال السنة المنتهية أو خلال الفترة المحاسبية معينة المنهية و التي تظهر صافي الدخل أو الخسارة خلال الفتره المحاسبية و يمكن اعتبارها مقياس على قدرة الشركة على تحقيق الأرباح خلال الفتره المنتهية بطريقة …

أكمل القراءة »

استخدام ورقة العمل

استخدام ورقة العمل شيت اليومية الامريكيه

استخدام ورقة العمل   استخدام ورقة العمل ( شيت اليومية الأمريكية ) خطوة لإعداد القوائم المالية إن الشكل الأساسي لورقة العمل يمكن تقسيمه إلى  خمس مراحل 1- إعداد القيود الأساسية اليومية و إعداد ميزان المراجعة قبل التسوية في ورقة العمل . 2- ترحيل قيود التسوية المحاسبية للحسابات المتأثرة بوجود تسويات …

أكمل القراءة »

معالجة الديون المعدومة

معالجة الديون المعدومة

معالجة الديون المعدومة معالجة الديون المعدومة في هذه التدوينة، نستعرض عمليات التسويات الجردية التي تجرى على حسابات العملاء، بدءًا من تحليل المبيعات التي حققتها الشركة، مرورًا بتصنيف الديون وفقًا لأعمار الديون و وفقا ودرجة مخاطر كل عميل وفقا لالتزام العميل في عمليات السداد السابقة و القدره المالية المعروفه لكل عميل …

أكمل القراءة »

خطوات تجهيز الجرد السنوي للمخازن و الأصول

خطوات تجهيز الجرد السنوي للمخازن و الأصول

خطوات تجهيز الجرد السنوي للمخازن و الأصول في البداية دعنا نتعرف على مفهوم عملية الجرد حيث يمكن أن نقول بشكل مبسط انها عملية حصر الكميات الفعلية للرصيد الحالي أي الموجود على ارض الواقع بغض النظر عن إذا كان ملك للشركة أو ليس ملك لها فالجرد هو عملية حصر للكميات فقط …

أكمل القراءة »

قراءة أرقام الميزانية العمومية

قراءة أرقام الميزانية العمومية

  قراءة أرقام الميزانية العمومية لفهم أرقام الميزانية العمومية في البداية علينا أن نكون على دراية بهيكل الميزانية أو العناصر الأساسية في الميزانية العمومية و أن يكون هناك  استيعاب الأساس العلمي لفكرة القيد المزدوج و فكرة إعداد القوائم المالية في البداية يجب أن نعرف أن الميزانية عبارة عن الموقف المالي عن …

أكمل القراءة »