آخر تحديث: 27 أكتوبر 2026
نظرة عامة على هيئة الرقابة المالية المصرية و قيد مراقبي الحسابات
قيد مراقبي الحسابات في أي سوق مالي مستقر يريد أن يعمل بشكل مستقر يجب أن تكون المعلومات المحاسبية المنشوره من قبل أي شركة عن قوائمها المالية و عن نظام الرقابة الداخلية بها معلومات دقيقة و صحية و موثقة من قبل جهة معتمدة لذلك ظهر الحاجة إلى جهة توثيق و اعتماد تكون على الحياد بين الاطراف الداخلية ذات الصلة بالشركة و الاطراف الخارجية لذلك ظهر الحاجة إلى وجود مراقبي الحسابات المقيدين بسجل هيئة الرقابة المالية كطرف محايد ذو خبره مهنية كافية بابداء الرأي في هذا الشأن ليكون سجل مراقبي الحسابات لدى الهيئة العامة للرقابة المالية كأحد أهم الأدوات التي تحمي هذه الثقة و لضمان أن يسمر بهذه الثقة لذلك وجب قيد مراقبي الحسابات و ضمان الالتزام بالحيادية و الحد المطلوب
تم اضافة شروط صارمة لتسجيل مراقبي الحسابات بالسجل بشكل يضمن الخبرة الكافية لمراقبي الحسابات و استبعاد غير المؤهلين لهذا المكان الحساس
و سوف نستعرض في هذا المقال هذه الشروط و التي تاتي وفق آخر تحديثات بسجل هيئة الرقابة المالية
قيد مراقبي الحسابات بسجل هيئة الرقابة المالية يقدم هذا المنشور لمحة عامة عن قرارات هيئة الرقابة المالية المصرية المتعلقة بمراجعي الحسابات، وصولاً إلى القرار رقم 192 لسنة 2021 الصادر بتاريخ 30 نوفمبر 2021
القسم 1: سجل هيئة الرقابة المالية
يجوز لك مراجعة حسابات الجهات التالية إذا كنت مسجلاً في هذا السجل:
- أولاً، الشركات المدرجة في البورصة المصرية.
- ثانياً، الشركات المساهمة العامة.
- ثالثاً، المؤسسات والأفراد المرخص لهم بمزاولة المعاملات المالية غير المصرفية. رابعاً، المؤسسات المرخص لها بتمويل المشاريع متناهية الصغر والصغيرة والمتوسطة، بالإضافة إلى المنظمات غير الحكومية ومنظمات المجتمع المدني. خامساً، صناديق التأمين الخاص. سادساً، الشركات التي تمتلك فيها هذه الشركات أو الكيانات 25% أو أكثر من حقوق التصويت.
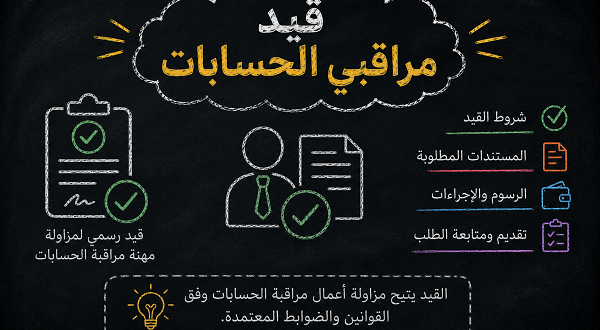
المستندات المطلوبة للتسجيل في السجل:
1. تسجيل طلب إضافة اسمك إلى قائمة مراجعي الحسابات لدى هيئة الرقابة المالية المصرية ولها صياغة ثابتة موجودة لدى الهيئة أو على موقع الهيئة يمكنك تحميل النموذج و تسجيل بياناتك به
٢- شهادة حديثة من السجل العام للمحاسبين ومراجعي الحسابات تثبت أن مقدم الطلب (المراجع) مخوّل بمراجعة واعتماد البيانات المالية للشركات المساهمة، ومسجل بها كمراجع حسابات لمدة خمس سنوات على الأقل
٣- شهادة من نقابة التجار تفيد بأن العضوية مسجل في قسم الممارسات الحرة في المحاسبة و مراجعة الحسابات
٤- تقديم نسخة مصدقة لثلاث قوائم مالية و بيانات و تقارير ماليه لثلاث شركات مساهمه قام هذا المراجع بمراجعتها خلال السنوات الخمس السابقة لتقديم هذا الطلب كما يجب أن يقدم نسخة من قرار الجمعية العمومية لتعين مراجع الحسابات مقدم الطلب و تكليفه بهذه المهمة مصدقة من محضر الجمعية العمومية
٥- شهادة حديثة تثبت أن مقدم الطلب مُدرج في سجل ممارسي التدقيق خارج القطاع العام لدى الجهاز المركزي للرقابة المالية.
٦- إثبات شرط واحد من الشروط التالية
- شهادة بدرجة الدكتوراه في المحاسبة المالية من إحدى الجامعات المصرية معترف بها
- عضوية في الجمعية المصرية للمحاسبين و مراجعي الحسابات
- حيازة شهادات مهنية أجنبية معادلة لإحدى الشهادات المحاسبية الدولية المعترف بها في مصر
- شهادة تثبت أن المحاسب قد سجل في سجل مدققي الحسابات لدى البنك المركزي المصري
7- شهاده أو دليل على عدم إدانة المحاسب بارتكاب أي جريمة
8- شهادة من نقابة التجار تفيد بعدم اتخاذ أي إجراءات تأديبية بحق المحاسب خلال فترة تسجيله
9- دليل على إمكانية الوصول إلى:
- فريق مكون من ثلاثة متخصصين على الأقل، بخبرة لا تقل عن خمس سنوات في محاسبة وتدقيق حسابات الشركات المساهمة.
- ملخص للنظام المطبق في الشركة لمراقبة الجودة والتحقق من الاستقلالية المهنية.
- نظام وضعته الشركة لتشجيع الالتزام بالتطوير المهني المستمر.
10- وثيقة تأمين المسؤولية المدنية للممارسة بحد أدنى لمبلغ التأمين 100,000 جنيه مصري.
١١- ما يثبت قيامه بسداد رسوم الخدمات المطلوبة المقررة
تم التحديث وفقًا للقرار رقم ١٩٢ لسنة ٢٠٢١، المعدل للقرار رقم ٣ لسنة ٢٠٢١ الخاص بقيد مراقبي الحسابات
يجوز لأي شخص عمل لدى جهة تتضمن مهامها أو مسؤولياتها تدقيق البيانات المالية التسجيل في القسم الأول من السجل شريطة أن يكون لديه خبرة لا تقل عن خمسة عشر عامًا في تدقيق البيانات المالية في مكان عمله. لا يلزم تقديم المستندات ٢ و٤ و٥ و٦ في هذه الحالة. هيئة الرقابة المالية – التمويل الأصغر، القسم ٢ من السجل.
فيما يلي فروع القسم الثاني الثلاثة: التسجيل في القسم الثاني – الفروع (أ)
إذا قمت بالتسجيل في هذا السجل، يمكنك تدقيق حسابات صناديق التأمين الخاصة التي تتراوح احتياطياتها في نهاية السنة المالية السابقة بين خمسين مليون جنيه مصري وأقل من خمسمائة مليون جنيه مصري.
يمكنك الاطلاع على المستندات المطلوبة للتسجيل في نهاية هذا المنشور.
إذا قمت بالتسجيل في هذا السجل، يمكنك تدقيق حسابات صناديق التأمين الخاصة التي تتراوح احتياطياتها في نهاية السنة المالية السابقة بين خمسين مليون جنيه مصري وأقل من خمسمائة مليون جنيه مصري.
يمكنك الاطلاع على المستندات المطلوبة للتسجيل في نهاية هذا المنشور.
التسجيل في القسم الثاني – الفروع (ب)
تخضع صناديق التأمين الخاصة والجمعيات والمنظمات غير الحكومية التي تتراوح احتياطيات محافظها التمويلية الصغيرة أو قيمتها في نهاية السنة المالية السابقة بين عشرة ملايين جنيه مصري وأقل من خمسين مليون جنيه مصري للتدقيق إذا كانت مسجلة في هذا السجل. يمكنكم الاطلاع على المستندات المطلوبة للتسجيل في نهاية هذا المنشور.
التسجيل في الفروع (ج) من القسم الثاني: تخضع صناديق التأمين الخاصة والجمعيات والمنظمات غير الحكومية التي تقل احتياطياتها أو قيمة محافظها التمويلية الصغيرة القائمة عن عشرة ملايين جنيه مصري في نهاية السنة المالية السابقة للتدقيق إذا كانت مسجلة في هذا السجل. تجدون قائمة بمستندات التسجيل المطلوبة في نهاية هذا المنشور. لوائح المدققين
فيما يتعلق بلوائح المدققين الصادرة عن الهيئة، والتي تم استعراضها في الفيديو، يمكنكم تحميلها من موقع الهيئة الإلكتروني (هنا)
الرسوم المقررة على القيد
حيث لم يأتِ في القرار الاخير المنشور في 2023 و الذي أخذ رقم قرار 244 و تعديلاته رقم محدد لهذه الرسوم و كان هناك عبارة في القرار تشير إلى الالتزام بقيمة الرسوم حيث جاء بالقرار عبارة “مقابل الخدمات المقرر” دون أن يحدد رقم محدد في القرار نفسه مما يجعلها قيمة متغيرة يحدده مجلس ادارة الهيئة و يجعل مراقب الحسابات ملتزم بسدادها عند القيد أول مره و عند التجديد بشكل سنوي حيث أنه يقر بذلك بشكل صريح في استمارة التقديم ضمن صياغة المقررة للتقديم
حيث أن هناك التزم مالي لا يقل اهمية عن وثيقة التأمين الخاصة بالمسئوليه المدنية و التي يجب أن يقدمها طالب القيد و التي يجب أن لا يقل فيها مبلغ التأمين عن مائة ألف جنيه أو ضعف الأتعاب السنوية أيهما أكثر
هذا المزيج بين رسم قيد مراقبي الحسابات وتأمين المسؤولية يعني أن الدخول إلى السجل ليس مجرد إجراء إداري، بل هو التزام مالي على مراقب الحسابات المسجل و يتحمل تكلفة حماية مهنية تتناسب مع حجم المخاطر التي قد تنشأ نتيجة عمله
تقديم الطلب و متابعة الطلب الخاص بقيد مراقبي الحسابات
لا ينتهي الامر عند مرحلة تقديم الاستمارات و المستندات المطلوبة للتقديم في قيد مراقبي الحسابات بل تمر العملية بمراحل فحص للمستندات و مراحل فحص ميدانية للتأكد من صحة المستندات المقدمة قبل البت في الطلب حيث جاء في نص المادة الثالثة في اجازات الهيئه أن من حقها عمل فحص ميداني للتأكد من جودة الاعمال المقدمة لطالب القيد
كما جاء بالقرار أنه في حالة صدور قرار بالرفض يكون من حق طالب القيد التقدم بطلب تظلم إلى لجنة التظلمات بالهيئة
حيث يمكن هنا أن يكون للمتقدم حق بأن يعرض وجهة نظره فيما اعترضت عليه اللجنة التي قامت بالرفض أول مرة
و ذلك قبل أن يصبح الرفض نهائي أما في حالة إذا قُبل طلب قيد مراقبي الحسابات بالقبول ففي هذه الحالة يصبح المراقب مقيداً فعلياً وملتزماً باستمرار القيد و هو ما يلزمه بتحديث البيانات سنوياً في موعد غايته نهاية شهر يونيو من كل عام والالتزام بكافة رسوم التجديد السنوي و التي سبق الاقرار بالالتزام بها في طلب القيد