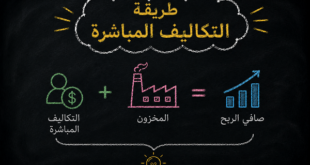
طريقة التكاليف المباشرة مفهوم طريقة التكاليف المباشرة يري أنصار هذه الطريقة أن يقتصر تحميل المنتجات النهائية بالعناصر المباشرة دون العناصر غير المباشرة فتحمل الوحدات المنتجة بعناصر التكاليف الصناعية المباشرة فقط , ثم تحمل الوحدات المباعة فقط بالتكاليف التسويقية المباشرة كما تحمل بالتكاليف الإدراية و التمويلية المباشرة (إن وجدت) أما العناصر …
أكمل القراءة »طريقة التكاليف المتغيرة
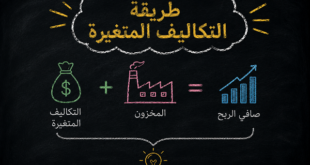
طريقة التكاليف المتغيرة نتناول في هذا المنشور طريقة التكاليف المتغيرة . سنواصل استخدام هذه الطريقة ونُعدّ قائمة بتكاليف التصنيع بناءً عليها. مفهوم طريقة التكلفة المتغيرة: وفقًا لهذه الطريقة، تُخصّص التكاليف المتغيرة فقط لوحدات النشاط، باستثناء التكاليف الثابتة. تُحمّل الوحدات المنتجة بتكاليف التصنيع المتغيرة فقط، بينما تُحمّل الوحدات المباعة بتكاليف التسويق …
أكمل القراءة »مراكز التكلفة
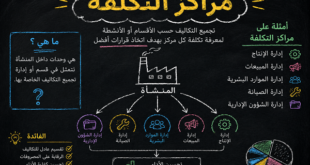
تعد مراكز التكلفة ركيزه أساسية في تتبع و تحليل التكلفة و تحديد المسبب و المسؤول عن تلك التكلفة و تطور استخدام مراكز التكلفة و لم يعد مقتصر على الشركات الصناعية فقط بل امتد ليشمل مختلف انواع الشركات باختلاف طبيعة نشاطها سواء كانت ربحية أو غير ربحية حيث أن فكرة عمل …
أكمل القراءة »