آخر تحديث: 27 أكتوبر 2026
تعريف قائمة الدخل
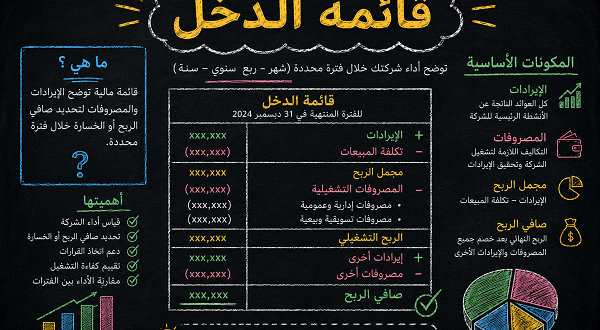
قائمة الدخل يمكن تعريف قائمة الدخل على انها تقرير مالي يظهر الإيرادات والتكاليف والمصروفات خلال السنة المنتهية أو خلال الفترة المحاسبية معينة المنهية و التي تظهر صافي الدخل أو الخسارة خلال الفتره المحاسبية و يمكن اعتبارها مقياس على قدرة الشركة على تحقيق الأرباح خلال الفتره المنتهية بطريقة مختصرة مبدائية قبل البدء في تحليل هذه الارقام للوصول إلى التفاصيل
مكونات قائمة الدخل وتفسيرها
قائمة الدخل توضح هذه القائمة ربحيه الشركة و من خلالها يظهر نتيجة نشاط الشركة من ربح أو خساره و من خلال تحليل هذه الأرقام يتضح الموقف المالي للشركة و سوف نتعرف في هذا المقال عن كل ما يتعلق بهذه القائمة و مكونات هذه القائمة و كيف يمكن إعداد هذه القائمة
و نقوم باستعراض جانبي القائمة للتعرف على طريقه إعدادها و نتيجة نشاط الشركة خلال سنة عن السنة المنتهيه من ربح أو خساره
قائمة الدخل يتضمن بيان دخل الشركة نوعين رئيسيين من الإيرادات: الإيرادات من العمليات المستمرة، والبنود غير العاملة أو غير العادية. تشمل الإيرادات من العمليات المستمرة جميع الإيرادات والمصروفات والأرباح والخسائر الناتجة عن العمليات المستمرة للشركة. وفيما يلي الأقسام الستة التي تُشكل هذه العمليات:
1. الإيرادات:
تُعرَّف الإيرادات بأنها إجمالي المبيعات المُبلَّغ عنها للعملاء. يجب ألا يشمل هذا الإجمالي أي إضافات على الفواتير لضريبة المبيعات والضرائب غير المباشرة التي يتعين على الشركة تحصيلها. ولأن ضريبة المبيعات والضريبة الانتقائية يجب تحويلها إلى الجهة الحكومية المختصة، فإن هذه الزيادات في مبالغ الفواتير تُسجَّل بشكل صحيح كالتزامات متداولة وليست إيرادات. يجب طرح مردودات المبيعات والمسموحات وخصومات المبيعات من إجمالي المبيعات للوصول إلى صافي إيرادات المبيعات. في حال تطبيق زيادة في السعر لتغطية تكاليف شحن العميل، تُصدر فاتورة له. ولحساب صافي المبيعات، يجب أيضًا طرح تكاليف شحن الشركة من المبيعات. بالإضافة إلى ذلك، تُؤخذ أي تكاليف شحن غير مستردة في الاعتبار.
٢- تكلفة البضائع المباعة:
يمكن استخدام قائمة دخل الشركة وتكلفة البضائع المتاحة للبيع لتحديد تكلفة البضائع المباعة. في حال زيادة رصيد المشتريات، فإن هذا الرصيد يمثل مجموع مخزون أول المدة، وصافي المشتريات، وجميع تكاليف الشراء والشحن والتخزين ذات الصلة. تُحسب تكلفة البضائع المباعة بطرح مخزون آخر المدة من تكلفة البضائع المتاحة للبيع. تُضاف تكلفة المواد والمكونات الإضافية إلى تكلفة البضائع المباعة عند تصنيعها من قبل البائع. تتحمل الشركة تكاليف العمالة والتكاليف العامة لتحويل المواد الخام إلى سلع تامة الصنع.
٣- تُستخدم تكلفة البضائع المباعة لحساب إجمالي الربح
تُستخدم تكلفة البضائع المباعة لحساب إجمالي الربح لمعظم شركات التصنيع والتجارة. ونظرًا لحجمها، فهي أهم بند في قائمة الدخل. تُعدّ التغيرات في تكلفة البضائع المباعة نسبةً إلى التغيرات في المبيعات ذات أهمية خاصة للشركات. إجمالي الربح هو الفرق بين إيرادات صافي المبيعات وتكلفة البضائع المباعة. يُقسم إجمالي الربح على إيرادات صافي المبيعات للحصول على إجمالي الربح كنسبة مئوية. يوفر هذا مقياسًا للربحية يسمح بإجراء مقارنات سنوية للشركة.
4.مصاريف البيع والتسويق والمصاريف الإدراية والعمومية
تُعدّ مصاريف البيع والتسويق والمصاريف الإدراية والعمومية نوعين من المصاريف التشغيلية التي يمكن الإبلاغ عنها. تشمل مصاريف البيع بنودًا مثل الإعلان، ورواتب وعمولات موظفي المبيعات، وتخزين اللوازم، واستهلاك الأثاث ومعدات التخزين، وتكاليف التوصيل. أما المصاريف الإدراية والعمومية فتشمل رواتب الموظفين، ولوازم المكتب، واستهلاك أثاث ومعدات المكتب، وتكاليف الهاتف، والبريد، ورسوم وتراخيص الأعمال، والخدمات القانونية والمحاسبية، والمساهمات.
5. عمليات الشركة التجارية
تُعرف عمليات الشركة التجارية، كما تُقاس بالربح الإجمالي مطروحًا منه المصاريف التشغيلية، بالدخل التشغيلي (المعروف أيضًا بالدخل من العمليات المستمرة). وهذا يعني أن جميع التكاليف هي تكاليف تشغيلية، باستثناء تكاليف الفوائد وضرائب الدخل. وبصرف النظر عن الإدارة المالية وسياسات ضريبة الدخل المُدارة على مستوى المقر الرئيسي للشركة، يعكس الدخل التشغيلي جودة أداء الأعمال في الأنشطة المحددة لتلك الشركة.
6. الإيرادات والمكاسب الأخرى:
يتضمن هذا القسم عادةً بنودًا خاصة بنطاق أنشطة الشركة. تُعدّ الإيرادات من الأنشطة المالية، مثل الإيجار والفوائد والأرباح الناتجة عن بيع الأصول كاستثمارات أو معدات، أمثلةً على ذلك. وألفرق بين سعر البيع والتكلفة هو الربح الذي يظهر في قائمة الدخل. ويختلف هذا عن الإيرادات، التي تُعرض بشكل منفصل عن المصروفات ذات الصلة. تُدرج الإيرادات الأخرى في الإجمالي بشكل منفصل عن المصروفات ذات الصلة.
7. المصروفات والخسائر الأخرى:
يُشبه هذا القسم القسم السابق، ولكنه ينتج عنه خصومات منه بدلاً من زيادات في الدخل التشغيلي. ومن الأمثلة على ذلك الفوائد والخسائر الناتجة عن بيع الأصول. عندما تقترح الشركات إعادة هيكلة عملياتها، تُصبح المسألة مثيرة للجدل بشكل خاص. في أغلب الأحيان، تؤدي إعادة الهيكلة إلى فقدان بعض الأصول لأنها لم تعد تتناسب مع الخطط الاستراتيجية للشركة. بالإضافة إلى ذلك، تزداد التكاليف المرتبطة بنقل الموظفين أو إنهاء خدماتهم نتيجةً لإعادة الهيكلة.
8. الدخل من العمليات المستمرة قبل ضرائب الدخل:
تُخصم الإيرادات الأخرى والأرباح والمصروفات والخسائر الأخرى من الدخل التشغيلي، مما ينتج عنه الدخل المستمر من العمليات المستمرة قبل الضرائب.
الدخل من العمليات المستمرة قبل الضرائب
٩. ضريبة الدخل على العمليات المستمرة:
يُمثل مجموع جميع الإيرادات الناتجة عن الآثار الضريبية للمعاملات السنوية للشركة مصروف ضريبة الدخل. قد تحدث بعض هذه الآثار الضريبية هذا العام، بينما قد تحدث آثار أخرى في المستقبل. عند الإبلاغ عن البنود العابرة أو غير المنتظمة أو الاستثنائية، يجب توزيع إجمالي الضريبة على بنود الإيرادات المختلفة. تخضع جميع البنود في قائمة الدخل التي تندرج تحت عنوان “العمليات المستمرة” لضريبة الدخل كمبلغ إجمالي واحد. أما البنود غير المنتظمة أو الاستثنائية، فتُبلغ بعد خصم ضريبة الدخل، ويُشار إليها باسم “صافي الدخل الضريبي”.
١٠. صافي الدخل:
يتمثل الغرض الأساسي من المحاسبة المالية في تزويد أصحاب المصلحة بمعلومات ذات صلة يمكن استخدامها للتنبؤ بأداء الشركة في المستقبل. لذلك، يرغب مستخدمو البيانات المالية في الحصول على مبلغ دخل يعكس جوانب أداء الشركة المتوقع استمرارها في المستقبل. ويُستخدم الطرح لحساب المعاملات.
الخلاصة
تعتبر قائمة الدخل حجر الزاوية في أي نظام مالي سواء كانت الشركة هادفه إلى الربح أو غير هادفة حيث انها تظهر كم المجهود المبذول خلال الفترة المالية المنتهية في تحقيق الأرباح و تقليل التكاليف قدر المستطاع فهي تعكس نجاح الادارة في ادارة الأرباح فهي قائمة مالية لا غني عنها لأي مستثمر لفهم القوائم المالية و ذلك للوصول إلى الصورة الكاملة للوضع المالي للشركة خلال الفتره المنتهية